Domain gmkm.de kaufen?
Wir ziehen mit dem Projekt
gmkm.de um.
Sind Sie am Kauf der Domain
gmkm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmkm.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
BGS Werkzeug-Tragekasten Kunststoff inkl. Werkzeug-Sortiment 11tlg. - 70225offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff – mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMaterial: Polypropylen (PP)Lieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Holz-Gliedermaßstab | 2 m (Art. 2053)1 Schlosserhammer | Fiberglasstiel | 300 g (Art. 3852)1 Schraubendreher | Schlitz 4 mm | Klingenlänge 80 mm (Art. 4929)1 Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4930)1 Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4931)1 Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4935)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4936)1 Abbrechmesser | Klingenbreite 18 mm (Art. 7958)1 Kombinationszange | 175 mm (Art. 370)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)MerkmaleBruttogewicht: 2370 gFarbe: Schwarz / BlauMaterial: Polyoxymethylen (POM)36,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
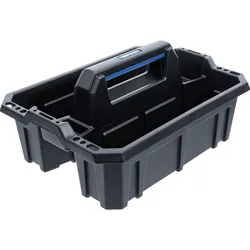
BGS Werkzeug-Tragekasten Kunststoff - 70220offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMerkmaleGriffmaterial: KunststoffMaterial: Polypropylen (PP)Farbe: Schwarz / BlauBruttogewicht: 595 g8,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
Sind Bestandskonten aktiv oder passiv?
Bestandskonten sind passiv, da sie die Verbindlichkeiten und das Eigenkapital eines Unternehmens darstellen. Sie zeigen, wie viel Geld dem Unternehmen von externen Parteien geschuldet wird und wie viel Eigenkapital das Unternehmen besitzt. **
Brutto- oder Nettobeträge der Bestandskonten?
Die Bestandskonten erfassen die Bruttobeträge der einzelnen Konten. Das bedeutet, dass sämtliche Ein- und Auszahlungen, Einnahmen und Ausgaben sowie Bestandsveränderungen in den Konten erfasst werden. Die Nettobeträge ergeben sich erst durch die Verrechnung der Bruttobeträge mit den entsprechenden Gegenkonten. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
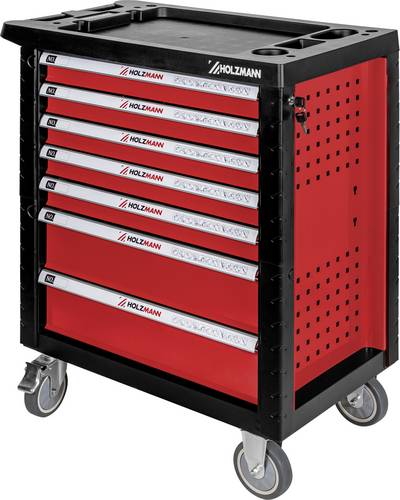
Holzmann Maschinen WW770W Werkstattwagen Metall, Kunststoff Herstellerfarbe: RotDer HOLZMANN Werkstattwagen WW770W verfügt über sieben Schubladen in zwei verschiedenen Größen, die alle auf kugelgelagerten Schienen laufen. Er bietet eine praktische Ablagefläche, einen stabilen Handgriff sowie ein Schloss zum sicheren Verschließen der Schubladen. Für Mobilität und sicheren Stand sorgen leichtgängige Rollen mit Feststellbremse. Der Wagen ist ausgestattet mit einem umfangreichen 261-teiligen Werkzeugset aus hochwertigem Chrom-Vanadium-Stahl - ideal für den professionellen und privaten Einsatz.399,95 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
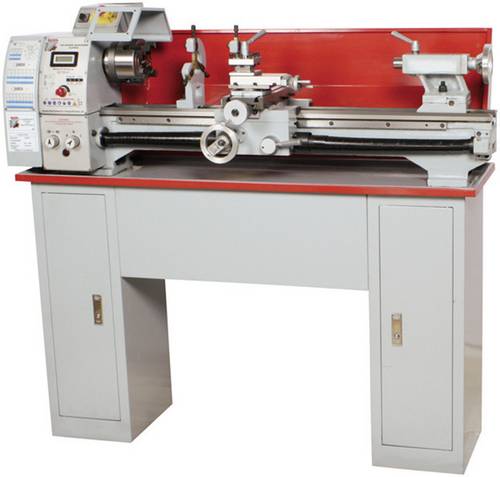
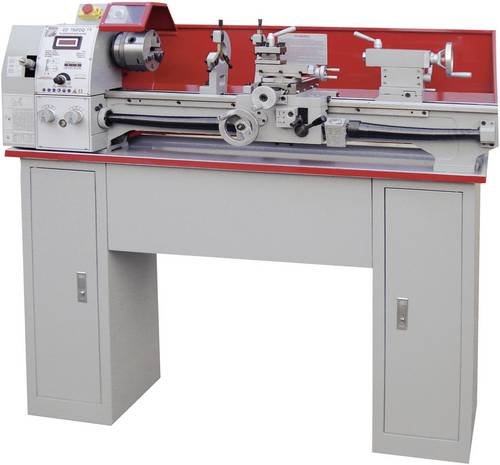
Holzmann Maschinen ED420FXL_230V Metall DrehmaschineDie HOLZMANN ED420FXL_230V ist eine kompakte Tischdrehmaschine für die Bearbeitung von Stahl, Guss, NE-Metallen, Alu, Messing und Kunststoffen. Mit einer Spitzenweite von 735 mm können mit ihr auch überlange Werkstücke bearbeitet werden. Die Prismenbettführung ist induktiv gehärtet und präzisionsgeschliffen. Hohe Rundlaufgenauigkeit und hochwertige Bauweise ergeben eine kompakte und durchzugsstarke Drehbank für den ambitionierten Metallbearbeiter.1499,00 €*Versand: 74,97 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten Kunststoff inkl. Werkzeug-Sortiment 11tlg. - 70225offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff – mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMaterial: Polypropylen (PP)Lieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Holz-Gliedermaßstab | 2 m (Art. 2053)1 Schlosserhammer | Fiberglasstiel | 300 g (Art. 3852)1 Schraubendreher | Schlitz 4 mm | Klingenlänge 80 mm (Art. 4929)1 Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4930)1 Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4931)1 Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4935)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4936)1 Abbrechmesser | Klingenbreite 18 mm (Art. 7958)1 Kombinationszange | 175 mm (Art. 370)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)MerkmaleBruttogewicht: 2370 gFarbe: Schwarz / BlauMaterial: Polyoxymethylen (POM)36,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten Kunststoff - 70220offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMerkmaleGriffmaterial: KunststoffMaterial: Polypropylen (PP)Farbe: Schwarz / BlauBruttogewicht: 595 g8,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Welche Kontenklassen sind aktive bestandskonten?
Aktive Bestandskonten sind Konten, die Vermögenswerte eines Unternehmens erfassen, die langfristig genutzt werden sollen. Zu den Kontenklassen, die als aktive Bestandskonten gelten, gehören beispielsweise das Anlagevermögen, Vorräte, Forderungen aus Lieferungen und Leistungen sowie liquide Mittel wie Kassenbestand und Bankguthaben. Diese Konten dienen dazu, die langfristigen Vermögenswerte und Forderungen eines Unternehmens zu verwalten und zu dokumentieren. Durch die Erfassung in diesen Kontenklassen behält das Unternehmen den Überblick über seine aktiven Vermögenswerte und kann diese entsprechend steuern und verwalten. **
-
Sind Bestandskonten aktiv oder passiv?
Bestandskonten sind passiv, da sie die Verbindlichkeiten und das Eigenkapital eines Unternehmens darstellen. Sie zeigen, wie viel Geld dem Unternehmen von externen Parteien geschuldet wird und wie viel Eigenkapital das Unternehmen besitzt. **
-
Brutto- oder Nettobeträge der Bestandskonten?
Die Bestandskonten erfassen die Bruttobeträge der einzelnen Konten. Das bedeutet, dass sämtliche Ein- und Auszahlungen, Einnahmen und Ausgaben sowie Bestandsveränderungen in den Konten erfasst werden. Die Nettobeträge ergeben sich erst durch die Verrechnung der Bruttobeträge mit den entsprechenden Gegenkonten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.