Domain gmkm.de kaufen?
Wir ziehen mit dem Projekt
gmkm.de um.
Sind Sie am Kauf der Domain
gmkm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gmkm.de kaufen?
"Was sind die gängigen Methoden zur Kostenallokation in Unternehmen?"
Die gängigen Methoden zur Kostenallokation in Unternehmen sind die direkte Kostenallokation, die Kostenträgerrechnung und die Gemeinkostenzuschlagskalkulation. Bei der direkten Kostenallokation werden die Kosten direkt den verursachenden Kostenstellen zugeordnet. In der Kostenträgerrechnung werden die Kosten auf die einzelnen Produkte oder Dienstleistungen verteilt, während bei der Gemeinkostenzuschlagskalkulation Gemeinkosten auf Basis von Zuschlagssätzen auf die Kostenträger umgelegt werden. **
Wie wirkt sich die richtige Kostenallokation auf die Rentabilität eines Unternehmens aus? Welche Methoden der Kostenallokation sind für verschiedene Geschäftsmodelle am besten geeignet?
Die richtige Kostenallokation kann die Rentabilität eines Unternehmens verbessern, indem sie sicherstellt, dass die Kosten angemessen auf die verschiedenen Geschäftsbereiche verteilt werden. Methoden wie die Activity-Based Costing sind für Unternehmen mit komplexen Produktionsprozessen geeignet, während die Prozesskostenrechnung für Dienstleistungsunternehmen besser geeignet ist. **

Ähnliche Suchbegriffe für Kostenallokation
Top-Angebote
Produkte zum Begriff Kostenallokation:
-
BGS Werkzeug-Tragekasten Kunststoff inkl. Werkzeug-Sortiment 11tlg. - 70225offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff – mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMaterial: Polypropylen (PP)Lieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Holz-Gliedermaßstab | 2 m (Art. 2053)1 Schlosserhammer | Fiberglasstiel | 300 g (Art. 3852)1 Schraubendreher | Schlitz 4 mm | Klingenlänge 80 mm (Art. 4929)1 Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4930)1 Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4931)1 Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4935)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4936)1 Abbrechmesser | Klingenbreite 18 mm (Art. 7958)1 Kombinationszange | 175 mm (Art. 370)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)MerkmaleBruttogewicht: 2370 gFarbe: Schwarz / BlauMaterial: Polyoxymethylen (POM)36,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
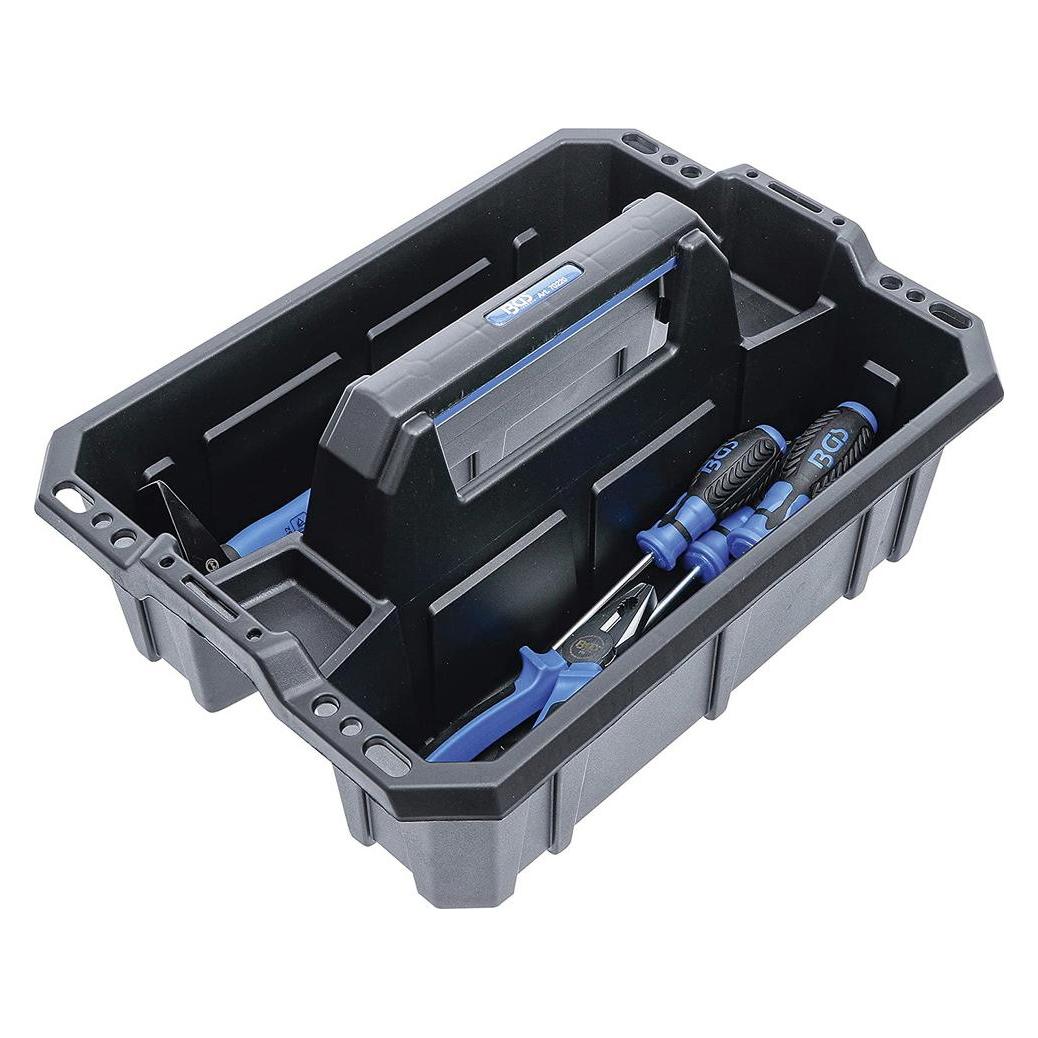
BGS Werkzeug-Tragekasten Kunststoff - 70220offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMerkmaleGriffmaterial: KunststoffMaterial: Polypropylen (PP)Farbe: Schwarz / BlauBruttogewicht: 595 g8,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
"Was versteht man unter Kostenallokation und wie wird sie in Unternehmen angewendet?" "Welche Methoden der Kostenallokation gibt es und wie beeinflussen sie die Unternehmenskosten?"
Kostenallokation bezeichnet die Zuordnung von Kosten auf verschiedene Kostenstellen oder Produkte in einem Unternehmen. Sie wird angewendet, um die tatsächlichen Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen zu ermitteln. Zu den Methoden der Kostenallokation gehören die direkte Zuordnung, die Umlageverfahren und die Gemeinkostenzuschlagsverfahren, die die Unternehmenskosten beeinflussen, indem sie die Kosten gerecht auf die verursachenden Bereiche verteilen. **
-
Wie kann die Kostenallokation in einem Unternehmen effektiv und gerecht gestaltet werden? Wie kann man die Kostenallokation transparent und nachvollziehbar für alle Beteiligten gestalten?
Die Kostenallokation kann effektiv gestaltet werden, indem klare Kostenverteilungsmethoden definiert und regelmäßig überprüft werden. Eine gerechte Kostenallokation kann durch die Berücksichtigung von Leistungsbeiträgen und individuellen Verbrauchsmengen erreicht werden. Um die Kostenallokation transparent und nachvollziehbar zu gestalten, sollten alle Beteiligten regelmäßig über die zugrunde liegenden Kriterien und Prozesse informiert werden. **
-
Wie kann die Kostenallokation innerhalb eines Unternehmens effektiv und gerecht gestaltet werden?
Die Kostenallokation kann effektiv gestaltet werden, indem klare Kostenstellen definiert werden, die die Verantwortung für bestimmte Kosten tragen. Zudem sollte eine transparente und nachvollziehbare Methode zur Verteilung der Kosten auf die verschiedenen Abteilungen oder Produkte verwendet werden. Schließlich ist es wichtig, regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass die Kosten gerecht und angemessen verteilt werden. **
-
Wie wird die Kostenallokation in Unternehmen geregelt und welche Methoden werden dabei angewendet?
Die Kostenallokation in Unternehmen wird durch interne Richtlinien und Prozesse geregelt, die sicherstellen, dass Kosten auf die verschiedenen Abteilungen und Produkte verteilt werden. Dabei werden Methoden wie die direkte Kostenallokation, die Umlage von Gemeinkosten und die ABC-Kostenrechnung angewendet, um eine genaue Zuordnung der Kosten zu ermöglichen. Die Wahl der Methode hängt von der Komplexität des Unternehmens und der Genauigkeit der Kostenzuordnung ab. **
Wie kann die Overhead-Kostenallokation optimiert werden, um die Rentabilität des Unternehmens zu steigern?
Die Overhead-Kostenallokation kann optimiert werden, indem die Kosten auf die verschiedenen Abteilungen oder Produkte basierend auf ihrer tatsächlichen Nutzung verteilt werden. Eine regelmäßige Überprüfung und Anpassung der Allokationsmethoden kann helfen, unnötige Kosten zu reduzieren und die Rentabilität zu steigern. Zudem kann die Implementierung von Kostenmanagement-Tools und -Systemen dabei helfen, die Effizienz der Kostenallokation zu verbessern. **
Wie können Unternehmen die Kostenallokation effizient und fair gestalten, um die Ressourcen optimal zu nutzen?
Unternehmen können die Kostenallokation effizient gestalten, indem sie klare Kostenverteilungsregeln festlegen, die transparent und nachvollziehbar sind. Zudem sollten sie regelmäßig die Kostenallokation überprüfen und anpassen, um sicherzustellen, dass die Ressourcen optimal genutzt werden. Eine faire Kostenallokation kann durch die Berücksichtigung von Leistungsbeiträgen der einzelnen Abteilungen oder Geschäftsbereiche erreicht werden. **
Top-Angebote
Produkte zum Begriff Kostenallokation:
-
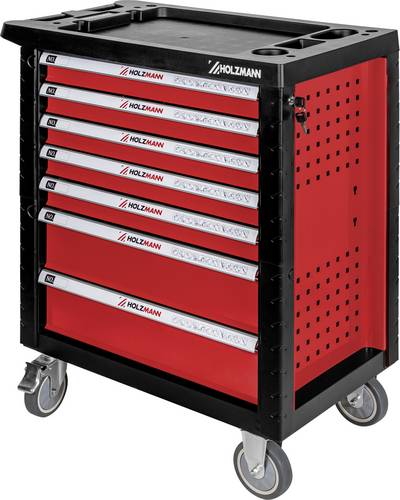
Holzmann Maschinen WW770W Werkstattwagen Metall, Kunststoff Herstellerfarbe: RotDer HOLZMANN Werkstattwagen WW770W verfügt über sieben Schubladen in zwei verschiedenen Größen, die alle auf kugelgelagerten Schienen laufen. Er bietet eine praktische Ablagefläche, einen stabilen Handgriff sowie ein Schloss zum sicheren Verschließen der Schubladen. Für Mobilität und sicheren Stand sorgen leichtgängige Rollen mit Feststellbremse. Der Wagen ist ausgestattet mit einem umfangreichen 261-teiligen Werkzeugset aus hochwertigem Chrom-Vanadium-Stahl - ideal für den professionellen und privaten Einsatz.399,95 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
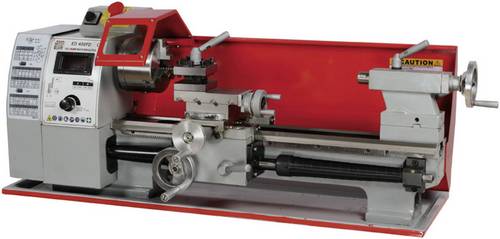
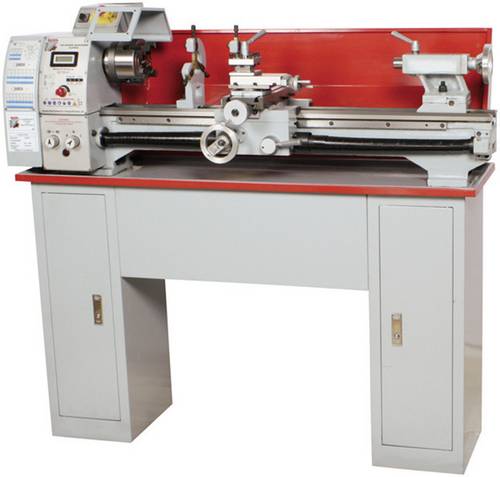
Holzmann Maschinen ED420FXL_230V Metall DrehmaschineDie HOLZMANN ED420FXL_230V ist eine kompakte Tischdrehmaschine für die Bearbeitung von Stahl, Guss, NE-Metallen, Alu, Messing und Kunststoffen. Mit einer Spitzenweite von 735 mm können mit ihr auch überlange Werkstücke bearbeitet werden. Die Prismenbettführung ist induktiv gehärtet und präzisionsgeschliffen. Hohe Rundlaufgenauigkeit und hochwertige Bauweise ergeben eine kompakte und durchzugsstarke Drehbank für den ambitionierten Metallbearbeiter.1499,00 €*Versand: 74,97 €Sichere Weiterleitung zum Anbieter
-
BGS Werkzeug-Tragekasten Kunststoff inkl. Werkzeug-Sortiment 11tlg. - 70225offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Kunststoff Handgriff – mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMaterial: Polypropylen (PP)Lieferumfang:1 Werkzeug-Tragekasten | Kunststoff (Art. 70220)1 Holz-Gliedermaßstab | 2 m (Art. 2053)1 Schlosserhammer | Fiberglasstiel | 300 g (Art. 3852)1 Schraubendreher | Schlitz 4 mm | Klingenlänge 80 mm (Art. 4929)1 Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4930)1 Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4931)1 Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4935)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4936)1 Abbrechmesser | Klingenbreite 18 mm (Art. 7958)1 Kombinationszange | 175 mm (Art. 370)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)MerkmaleBruttogewicht: 2370 gFarbe: Schwarz / BlauMaterial: Polyoxymethylen (POM)36,29 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
"Was sind die gängigen Methoden zur Kostenallokation in Unternehmen?"
Die gängigen Methoden zur Kostenallokation in Unternehmen sind die direkte Kostenallokation, die Kostenträgerrechnung und die Gemeinkostenzuschlagskalkulation. Bei der direkten Kostenallokation werden die Kosten direkt den verursachenden Kostenstellen zugeordnet. In der Kostenträgerrechnung werden die Kosten auf die einzelnen Produkte oder Dienstleistungen verteilt, während bei der Gemeinkostenzuschlagskalkulation Gemeinkosten auf Basis von Zuschlagssätzen auf die Kostenträger umgelegt werden. **
-
Wie wirkt sich die richtige Kostenallokation auf die Rentabilität eines Unternehmens aus? Welche Methoden der Kostenallokation sind für verschiedene Geschäftsmodelle am besten geeignet?
Die richtige Kostenallokation kann die Rentabilität eines Unternehmens verbessern, indem sie sicherstellt, dass die Kosten angemessen auf die verschiedenen Geschäftsbereiche verteilt werden. Methoden wie die Activity-Based Costing sind für Unternehmen mit komplexen Produktionsprozessen geeignet, während die Prozesskostenrechnung für Dienstleistungsunternehmen besser geeignet ist. **
-
"Was versteht man unter Kostenallokation und wie wird sie in Unternehmen angewendet?" "Welche Methoden der Kostenallokation gibt es und wie beeinflussen sie die Unternehmenskosten?"
Kostenallokation bezeichnet die Zuordnung von Kosten auf verschiedene Kostenstellen oder Produkte in einem Unternehmen. Sie wird angewendet, um die tatsächlichen Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen zu ermitteln. Zu den Methoden der Kostenallokation gehören die direkte Zuordnung, die Umlageverfahren und die Gemeinkostenzuschlagsverfahren, die die Unternehmenskosten beeinflussen, indem sie die Kosten gerecht auf die verursachenden Bereiche verteilen. **
-
Wie kann die Kostenallokation in einem Unternehmen effektiv und gerecht gestaltet werden? Wie kann man die Kostenallokation transparent und nachvollziehbar für alle Beteiligten gestalten?
Die Kostenallokation kann effektiv gestaltet werden, indem klare Kostenverteilungsmethoden definiert und regelmäßig überprüft werden. Eine gerechte Kostenallokation kann durch die Berücksichtigung von Leistungsbeiträgen und individuellen Verbrauchsmengen erreicht werden. Um die Kostenallokation transparent und nachvollziehbar zu gestalten, sollten alle Beteiligten regelmäßig über die zugrunde liegenden Kriterien und Prozesse informiert werden. **
Ähnliche Suchbegriffe für Kostenallokation
-
BGS Werkzeug-Tragekasten Kunststoff - 70220offener Tragekasten mit zwei großen Einzelfächern zum Transport von Werkzeugen und Kleinteilenebenfalls für Flüssigkeiten und Dosen geeignetseparate Lochungen, eingearbeitet im Rand, zum Einstecken von Schraubendrehernzwei kleine Ablagefächer neben dem Handgriff für Schrauben und Mutternstabiler Handgriff - mit großzügiger Aussparung zum leichten Transportstapelbarmit Aussparungen an den Seiten sowie im Bodenbereich zur nachträglichen Montage und Fixierung von 6 Trennstegen (Art. 70222 - nicht im Lieferumfang enthalten) zur Aufteilung der einzelnen FächerAußenmaße: 395 x 290 x 125 mmHöhe inkl. Griff: 190 mmInnenmaße (oben): 350 x 260 x 120mmEinzelfächer Innenmaße (oben): 350 x 103 x 120mmEinzelfächer Innenmaße (Bodenbereich): 325 x 78 mmMerkmaleGriffmaterial: KunststoffMaterial: Polypropylen (PP)Farbe: Schwarz / BlauBruttogewicht: 595 g8,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schmertosch, Thomas: Automatisierung 4.0Automatisierung 4.0 , Objektorientierte Entwicklung modularer Maschinen für die digitale Produktion , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20240412, Autoren: Schmertosch, Thomas~Krabbes, Markus~Zinke-Wehlmann, Christian, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 316, Abbildungen: Komplett in Farbe, Keyword: Automatisierung von Verarbeitungsmaschinen; Automatisierungstechnik; Industrie 4.0; Modularisierung Funktionseinheiten; digitale Projektierung Maschinen; digitale Zwillinge; modulare Automatisierung; modulare Fertigungsanlage; modulare Maschine, Fachschema: Elektronik - Elektroniker~Maschinenbau~Objektorientiert (EDV), Fachkategorie: Maschinenbau~Objektorientierte Programmierung (OOP), Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 173, Höhe: 22, Gewicht: 730, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Kostenallokation innerhalb eines Unternehmens effektiv und gerecht gestaltet werden?
Die Kostenallokation kann effektiv gestaltet werden, indem klare Kostenstellen definiert werden, die die Verantwortung für bestimmte Kosten tragen. Zudem sollte eine transparente und nachvollziehbare Methode zur Verteilung der Kosten auf die verschiedenen Abteilungen oder Produkte verwendet werden. Schließlich ist es wichtig, regelmäßig zu überprüfen und anzupassen, um sicherzustellen, dass die Kosten gerecht und angemessen verteilt werden. **
-
Wie wird die Kostenallokation in Unternehmen geregelt und welche Methoden werden dabei angewendet?
Die Kostenallokation in Unternehmen wird durch interne Richtlinien und Prozesse geregelt, die sicherstellen, dass Kosten auf die verschiedenen Abteilungen und Produkte verteilt werden. Dabei werden Methoden wie die direkte Kostenallokation, die Umlage von Gemeinkosten und die ABC-Kostenrechnung angewendet, um eine genaue Zuordnung der Kosten zu ermöglichen. Die Wahl der Methode hängt von der Komplexität des Unternehmens und der Genauigkeit der Kostenzuordnung ab. **
-
Wie kann die Overhead-Kostenallokation optimiert werden, um die Rentabilität des Unternehmens zu steigern?
Die Overhead-Kostenallokation kann optimiert werden, indem die Kosten auf die verschiedenen Abteilungen oder Produkte basierend auf ihrer tatsächlichen Nutzung verteilt werden. Eine regelmäßige Überprüfung und Anpassung der Allokationsmethoden kann helfen, unnötige Kosten zu reduzieren und die Rentabilität zu steigern. Zudem kann die Implementierung von Kostenmanagement-Tools und -Systemen dabei helfen, die Effizienz der Kostenallokation zu verbessern. **
-
Wie können Unternehmen die Kostenallokation effizient und fair gestalten, um die Ressourcen optimal zu nutzen?
Unternehmen können die Kostenallokation effizient gestalten, indem sie klare Kostenverteilungsregeln festlegen, die transparent und nachvollziehbar sind. Zudem sollten sie regelmäßig die Kostenallokation überprüfen und anpassen, um sicherzustellen, dass die Ressourcen optimal genutzt werden. Eine faire Kostenallokation kann durch die Berücksichtigung von Leistungsbeiträgen der einzelnen Abteilungen oder Geschäftsbereiche erreicht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.